Wie speelt bij een aanbieder zonder Nederlandse vergunning, heeft te maken met een ander fiscaal regime dan bij een vergund online casino. De Wet op de kansspelbelasting kent een tarief dat per 1 januari 2026 is opgelopen tot 37,8% en een vrijstellingsgrens van €449 per maand voor speleraangifte. Deze pagina beschrijft de tariefontwikkeling, het verschil tussen EU/EER en non-EU/EER, de aangifteplicht en een concreet rekenvoorbeeld.
Op welke wet steunt de kansspelbelasting?
De kansspelbelasting is geregeld in de Wet op de kansspelbelasting. Deze wet onderscheidt twee hoofdregimes: een regime waarin de aanbieder belastingplichtig is en zelf afdraagt, en een regime waarin de speler belastingplichtig is en zelf aangifte doet. Welk regime van toepassing is, hangt af van de plaats van vestiging van de aanbieder en van zijn juridische status binnen of buiten de Europese Unie respectievelijk de Europese Economische Ruimte.
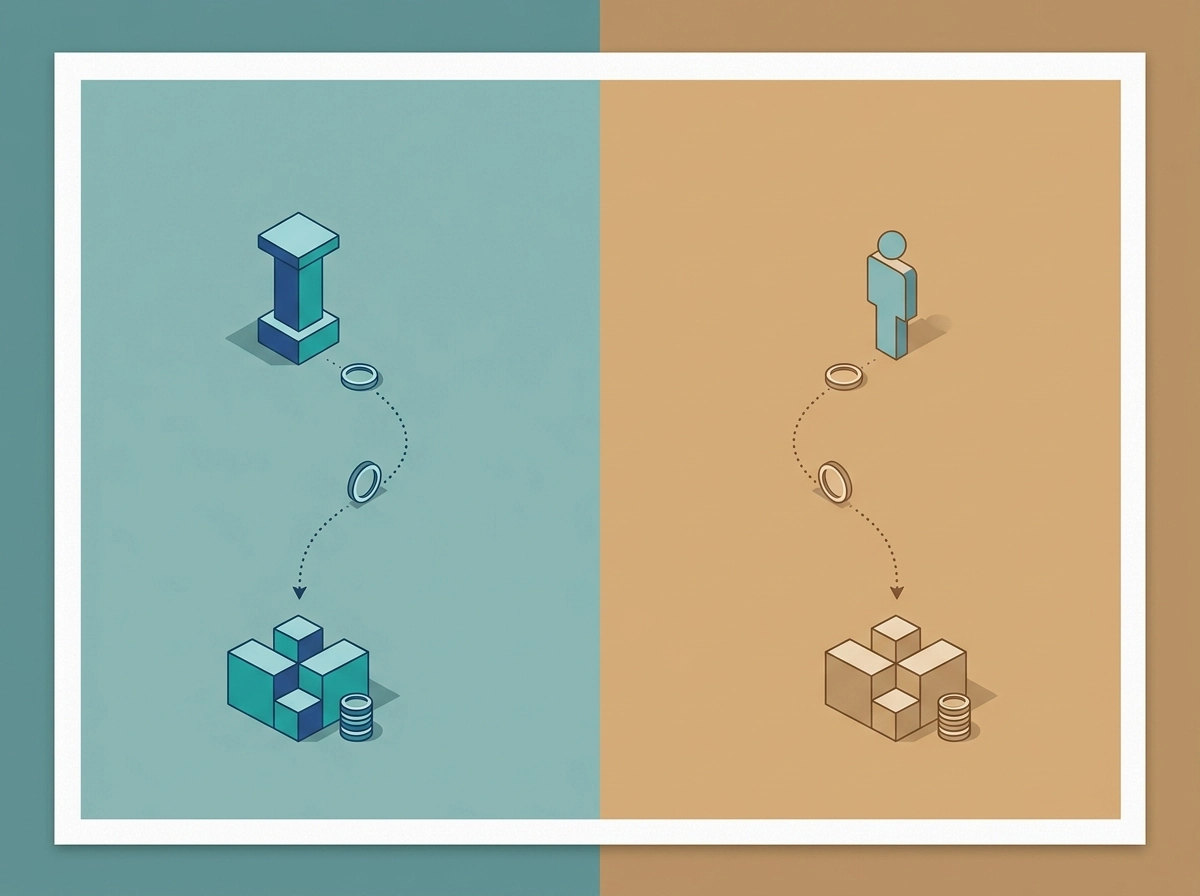
De wet werkt samen met de Wet Kansspelen op afstand. Onder de Wet KOA en KSB-verhouding draagt een houder van een Nederlandse vergunning de kansspelbelasting af uit zijn brutospelresultaat. Bij een aanbieder zonder die vergunning verschuift de aangifteplicht naar de speler, althans onder bepaalde voorwaarden die hieronder gedetailleerd worden besproken.
Hoe is het KSB-tarief opgelopen van 30,5% naar 37,8%?
Het kansspelbelastingtarief is sinds 2024 in twee stappen verhoogd. De achtergrond ligt in het Belastingplan en aanverwante budgettaire kaders, gepubliceerd door de Belastingdienst en het ministerie van Financiën.
| Datum | Tarief | Toelichting |
|---|---|---|
| 2024 | 30,5% | Tarief voorafgaand aan de aangekondigde verhogingen |
| 1 januari 2025 | 34,2% | Eerste stap, ingevoerd onder het Belastingplan |
| 1 januari 2026 | 37,8% | Tweede stap, conform het meerjarig traject |
De opbrengst van de kansspelbelasting bedroeg in 2025 circa €1,004 miljard. Dat lag ongeveer 23% onder de oorspronkelijke prognose. Het kabinet wijt de tegenvallende opbrengst onder andere aan de verschuiving van spelers naar niet-vergunde aanbieders, een trend die in monitoringsrapporten van de Ksa wordt teruggezien. De marge tussen wat fiscaal binnenkomt en wat wettelijk verschuldigd is, wordt vooral zichtbaar in het segment buiten Cruks.
Wat verandert er tussen EU/EER en niet-EU/EER-aanbieders?
Het onderscheid tussen aanbieders binnen en buiten de Europese Economische Ruimte is voor de fiscale positie van de speler bepalend. Bij een vergunde aanbieder in Nederland is de situatie eenvoudig: de operator draagt af, de speler doet geen aangifte. Daarbuiten ontstaan twee verschillende routes.
Aanbieder gevestigd in een andere EU- of EER-staatEen operator met bijvoorbeeld een Maltese vergunning is onder bepaalde voorwaarden zelf belastingplichtig in Nederland, omdat de Wet op de kansspelbelasting voor binnen-EU-aanbieders een afdrachtregime kent. Of die afdracht in de praktijk plaatsvindt, hangt af van de medewerking van de aanbieder en de afspraken met de Belastingdienst.Aanbieder gevestigd buiten de EU/EERBij operators met een licentie uit Curaçao, Anjouan of Costa Rica geldt dat de speler zelf aangifte doet over zijn netto maandwinst. De aangifteplicht is een verantwoordelijkheid van de speler en is wettelijk niet afhankelijk van de eventuele inhouding door de aanbieder.
De praktijk is daardoor minder eenduidig dan de wet suggereert. Een aanvullende verkenning vindt men op onze pagina over Curaçao en Anjouan licenties fiscaal, waar de licentielocatie expliciet in beeld komt.
Hoe werkt de €449-vrijstellingsgrens per maand?
Voor de speleraangifteplicht geldt een vrijstelling van €449 per kalendermaand. Pas wanneer de netto maandwinst boven dit bedrag uitkomt, is de speler verplicht aangifte te doen. De vrijstelling werkt op het saldo per maand, niet op individuele uitbetalingen.
- De netto maandwinst is de uitbetaalde winst minus de in dezelfde maand gedane inleg.
- Negatieve maanden vallen buiten de aangifteplicht.
- De vrijstelling is geen drempel met terugwerkende kracht: vanaf het moment dat de grens wordt overschreden, is over het volledige bedrag boven nul aangifte verschuldigd, niet alleen over het surplus boven €449.
- De grens wordt op kalendermaandbasis berekend en is niet overdraagbaar naar volgende maanden.
De combinatie van vrijstellingsgrens, maandbasis en netto-saldoberekening maakt dat consequent administreren een vereiste is. Een speler die meerdere accounts heeft bij verschillende aanbieders zal per aanbieder moeten optellen om tot een correct maandbedrag te komen. Voor wie wil weten hoe winstuitbetaling per platform werkt, biedt onze pagina over betaalmethoden bij grensoverschrijdende winst achtergrond bij iDEAL, Trustly en alternatieven.
Hoe doe je aangifte van kansspelbelasting bij de Belastingdienst?
De aangifte voor kansspelbelasting verloopt via een afzonderlijk formulier bij de Belastingdienst. Het is geen onderdeel van de gangbare inkomstenbelastingaangifte, omdat kansspelbelasting een eigen belastingmiddel is met een eigen tarief en eigen termijnen.
- Bepaal voor elke maand de netto-winst per aanbieder en tel deze samen voor het totaal per maand.
- Stel vast of de maand boven of onder de €449-vrijstellingsgrens uitkomt.
- Vraag bij de Belastingdienst het formulier kansspelbelasting aan, of gebruik de online aangiftedienst indien beschikbaar.
- Vul de gegevens van de aanbieder in: naam, land van vestiging, licentienummer indien beschikbaar.
- Geef de netto-winst per maand op en voeg bewijsstukken toe zoals transactiebewijzen en bankafschriften.
- Dien de aangifte in binnen één maand na ontvangst van de winst. Bewaar de bewijsstukken minimaal vijf jaar voor eventuele controles.
De aangiftetermijn van één maand is strikter dan de jaartermijn van de inkomstenbelasting. Het opzettelijk niet aangeven of het bewust onjuist invullen van de aangifte is fiscaalstrafrechtelijk verwijtbaar. Belastingontduiking is een afzonderlijk strafbaar feit en kan vervolgd worden ook als de onderliggende deelname aan het kansspel niet wordt vervolgd.
Hoe ziet een concreet rekenvoorbeeld eruit?
Een voorbeeld helpt om de regels in samenhang te zien. Stel een speler heeft één account bij een aanbieder met een Curaçao-licentie en houdt over twee opeenvolgende maanden de volgende balans.
| Periode | Inleg | Uitbetaling | Netto-winst | Boven €449? | KSB 37,8% |
|---|---|---|---|---|---|
| Januari 2026 | €1.200 | €1.500 | €300 | Nee | €0 (geen aangifte) |
| Februari 2026 | €800 | €2.100 | €1.300 | Ja | €491,40 |
| Maart 2026 | €1.000 | €700 | -€300 | Nee | €0 (geen aangifte) |
De januari- en maartmaand vallen buiten de aangifteplicht omdat de netto-winst onder de €449-vrijstellingsgrens blijft of negatief is. De februarimaand is aangifteplichtig: 37,8% over €1.300 levert €491,40 aan kansspelbelasting op. De aangifte moet binnen een maand na ontvangst van de winst worden ingediend, dus uiterlijk in maart 2026.
Spelers met meerdere accounts moeten per aanbieder een vergelijkbare berekening maken en de uitkomsten optellen op kalendermaandbasis. Wisselende valuta, inclusief uitbetalingen in crypto, worden omgerekend naar EUR op de dag van ontvangst. Voor wie meer wil weten over de bredere positie van spelen buiten Cruks en belasting, bevat de hub-pagina aanvullende context over de Nederlandse markt.
Welke fiscale risico’s gaan gepaard met spelen zonder vergunning?
De fiscale risico’s voor de speler zijn van een andere orde dan de risico’s van deelname zelf. Belastingontduiking is een afzonderlijk strafbaar feit, geregeld in de Algemene wet inzake rijksbelastingen. De Belastingdienst kan navorderen tot vijf jaar na het belastingjaar, plus eventuele boetes op basis van vergrijpboetes.
Belangrijke aandachtspunten zijn de bewaarplicht van bewijsstukken, het signaleren van substantiële uitbetalingen via Nederlandse bankrekeningen en de samenloop met andere fiscale verplichtingen. Een uitbetaling via iDEAL of een gewone bankoverboeking laat een digitaal spoor achter dat door de Belastingdienst kan worden opgevraagd binnen de wettelijke kaders. Voor wie zich rekenschap geeft van deze fiscale dimensie, is een correcte aangifte van belang. Onafhankelijk fiscaal advies kan verstandig zijn bij grotere bedragen of bij ingewikkelde structuren met meerdere aanbieders.
Verantwoord spelen
Kansspelbelasting verandert niet wat een speler nodig heeft als hij twijfelt over zijn speelgedrag. OpenOverGokken is 24/7 anoniem en kosteloos bereikbaar via 0800-24 000 22. AGOG biedt lotgenotengroepen via 0800-22 777 22 of agog.nl. Het officiële register voor zelfuitsluiting is cruksregister.nl. Deelname kan vanaf 18 jaar; reclame en hulpvoorzieningen hanteren 24+ als richtleeftijd.
Over de auteur
Maarten Hofstra schrijft sinds twaalf jaar over kansspelregulering en zelfuitsluitingssystemen in de Benelux. Zijn werk richt zich op de juridische kaders rond de Wet Kansspelen op afstand, het Cruks-register en de manier waarop spelers de grenzen tussen vergunde en niet-vergunde aanbieders ervaren. Hij volgde een opleiding in bestuursrecht en specialiseerde zich vervolgens in gokpreventie en consumentenbescherming. Zijn aanpak is feitelijk, terughoudend met aanbevelingen en steeds gericht op verifieerbare bronnen van toezichthouders en wetgever.
Deze pagina is gebaseerd op de Wet op de kansspelbelasting, publicaties van de Belastingdienst en de Kansspelautoriteit. Geen fiscaal advies. Spelers met persoonlijke vragen kunnen contact opnemen met een belastingadviseur.
Materiaal gemaakt door het team Casino Buiten Cruks